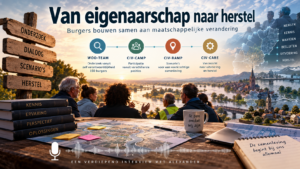
Een waardesamenleving waarin geld weer een middel is, geen doel.
gesproken tekst.
Executive summary
Harry Jaspers’ forumvraag in “Keuze Vrij Bij Mij” (“Wat is het veiligste en goedkoopste nieuwe betalingssysteem voor de parallelle samenleving waarbij de leden zelf baas zijn over het beheer?”) is op het eerste gezicht technisch: kies je een app, een munt, een blockchain of “iets met punten”? Maar de praktijk van community-geld leert dat veiligheid en kosten zelden door techniek alleen worden bepaald. Het faalt of slaagt op institutioneel ontwerp: wie mag meedoen, wie bepaalt de regels, wie controleert de beheerders, hoe ga je om met misbruik, en hoe combineer je transparantie met privacy. Dat is precies de brug naar een waardesamenleving: een betaalmiddel is slechts het ruil-instrument; het “kapitaal” dat alles draagt is vertrouwen, verantwoordelijkheid en gedeeld eigenaarschap.[1]
Deze longread doet drie dingen. Ten eerste: een diagnose van waarom “parallelle” geld- en betaalsystemen vaak ontsporen (machtconcentratie, speculatie, anonimiteit zonder accountability, en schuld-dynamiek). Ten tweede: een concreet ontwerpmodel op basis van drie pijlers (vertrouwen, verantwoordelijkheid, gedeeld eigenaarschap) met institutionele, technische en sociale waarborgen. Ten derde: monetair ontwerp dat geld als ruilmiddel gebruikt, maar “schuld-centrisme” vermijdt via o.a. onderling krediet (mutual credit), niet-rentende tegoedstructuren en (waar passend) demurrage/circulatieregels.[2]
Aannames en open keuzes (expliciet): we gaan uit van Nederland als primaire jurisdictie (Wft/Wwft/AVG), een community van enkele honderden tot enkele duizenden leden (mix van burgers en eventueel lokale ondernemers), en een doel om legaal te opereren (belasting, privacy, integriteit/anti-witwassen). Als jullie “parallelle samenleving” ook grensoverschrijdend of “crypto-asset” (MiCAR) bedoeld is, schuiven toezicht- en vergunningvragen naar voren.[3]
Van Jaspers’ forumvraag naar de echte ontwerpeis
De woorden “veiligste” en “goedkoopste” suggereren een productvergelijking. In community-systemen blijkt echter: wat goedkoop is om te bouwen kan duur zijn om te herstellen na conflicten, defaults, fraude of reputatieschade. En wat technisch “veilig” is (bijv. een onveranderlijk ledger-systeem) kan juridisch en sociaal riskant zijn als privacyrechten, governance en correctiemechanismen ontbreken. De European Data Protection Board wijst er bijvoorbeeld op dat blockchain-eigenschappen (zoals zeer beperkte mogelijkheid tot verwijderen of corrigeren) kunnen botsen met GDPR/AVG-beginselen en rechten, waardoor “privacy by design” en voorafgaande risicoanalyse (DPIA) essentieel worden.[4]
Daarom is de kernvraag achter Jasper’s vraag:
Welke set spelregels en instituties maakt dat leden elkaar kunnen vertrouwen, elkaar kunnen aanspreken, en samen eigenaar blijven — zónder dat het systeem verwordt tot (a) een speculatief instrument of (b) een schuldenmachine?
De praktijkvoorbeelden die hier het meest leerrijk zijn, zijn juist systemen die expliciet het “waardedoel” (solidariteit, lokale economie, wederkerigheid) koppelen aan strenge regels rond deelname, transparantie en anti-speculatie:
- WIR (Zwitserland): benadrukt solidariteit en gelijk spel; “onzichtbaar deelnemen” is afgeschaft, juist om de solidariteitslogica te bewaken. Ook is handelen in WIR (kopen/verkopen) verboden en wordt het hard gesanctioneerd—een expliciete anti-speculatie-keuze.[5]
- Sardex (Sardinië): mutual credit met nul rente; credits zijn niet converteerbaar naar euro en alleen lokaal besteedbaar; het succes wordt in onderzoek expliciet gekoppeld aan vertrouwen en een balans tussen economische en sociale waarden.[6]
- LETS-ruilkringen (NL): ruil-eenheden zonder rente; vaak met concrete limieten, uitstapregels, en bemiddeling/geschilafhandeling via het bestuur.[7]
Dit zijn geen “perfecte systemen”, maar ze laten zien dat community-geld in de praktijk vooral een governancevraag is, niet alleen een “betaalappvraag”.
Waarom systemen stuklopen.
Community-betaalsystemen falen meestal niet omdat “de app er even uit lag”, maar omdat de spelregels verkeerde prikkels creëren. Vier faalpatronen zijn dominant.
Machtconcentratie (formeel of informeel)
Zodra één clubje (beheerders, validators, grote aanbieders) structureel beslist of transacties “wel/geen doorgang” vinden, verschuift het systeem van community-eigendom naar platformmacht. In crypto-economieën wordt bovendien herhaaldelijk empirisch vastgesteld dat “decentralisatie” in narratief niet automatisch tot gelijk verdeelde macht/vermogen leidt; studies meten juist hardnekkige concentratiepatronen.[8]
Speculatie en “exit naar euro” als dominante strategie
Zodra een token een handelsobject wordt (kopen/verkopen, pump & dump), winnen spelers met meer kapitaal en informatie. De community verschuift van ruilnetwerk naar marktspel. Het WIR-voorbeeld is leerzaam omdat het expliciet handel (kopen/verkopen) verbiedt en sanctioneert—om precies dit te voorkomen.[9]
Anonimiteit zonder accountability (en de compliance-valkuil)
Volledige anonimiteit vergroot doorgaans de kans op misbruik (fraude, oplichting, witwassen). Tegelijk kan te zware identificatie (“KYC voor alles”) de community verstikken en kwetsbare groepen uitsluiten. De wetgever ziet financiële toegang als risicogebied: de Wwft is juist bedoeld om witwassen en terrorismefinanciering tegen te gaan en geldt voor meldingsplichtige instellingen die toegang tot het financiële stelsel bieden. [10]
Daarom is de ontwerpopgave: KYC-lite waar het kan, KYC waar het moet, op basis van risico’s en productclassificatie—niet op basis van onderbuik.
Schuld-dynamiek: wanneer “geld creëren” via leningen het hart wordt
In het reguliere stelsel creëren banken giraal geld wanneer zij leningen verstrekken—een expliciete koppeling tussen geldschepping en schuld. De WRR beschrijft deze verwevenheid en wijst op publieke risico’s van hoge schuldenniveaus. [11]
Een community-systeem dat simpelweg “mini-bankje speelt” (krediet met rente, incasso’s, schuldaccumulatie) loopt vaak dezelfde dynamiek in, maar dan met minder buffers en slechtere rechtspositionering.
Belangrijk: mutual credit (onderling krediet) werkt óók met positieve/negatieve saldi, maar het verschil zit in ontwerp: nul rente, harde limieten, afdwingbare wederkerigheid en governance die euro-exit/speculatie dempt. Onderzoek naar mutual credit benadrukt bovendien het “commons-probleem”: als leden units kunnen “over-issuën” zonder intentie terug te leveren, kan het systeem instorten. Diezelfde literatuur stelt echter dat dit te ondervangen is met expliciete ontwerpprincipes (grenzen, regels, monitoring, sancties, conflictresolutie).[12]
Drie pijlers met waarborgen: vertrouwen, verantwoordelijkheid, gedeeld eigenaarschap
Onderstaand model is een “bouwpakket” van mechanismen. Het uitgangspunt: je borgt elke pijler met een mix van (a) instituties en regels, (b) techniek, (c) sociale processen. Alleen techniek is onvoldoende; alleen “vertrouwen” zonder harde randvoorwaarden is naïef.
Vertrouwen
Institutionele mechanismen (regels & rollen)
Vertrouwen begint met heldere grenzen: wie is lid, welke rechten en plichten horen daarbij, en welke activiteiten zijn uitgesloten. Dit sluit aan bij ontwerpprincipes voor mutual credit om opportunisme te beperken.[13]
In praktijk betekent dit:
- Een membershipcontract/huishoudelijk reglement met: gedragsnormen, transactie-eisen, conflictprocedure, uitstapregels, en “what happens if…” scenario’s. LETS Ermelo laat bijvoorbeeld expliciet zien dat een lid niet zomaar kan opzeggen met een negatief saldo; de vereniging stuurt op eerst “terugverdienen” of (bij uitzondering) afkopen, en kent royementprocedures.[14]
- Anti-speculatie-regels: verbied of beperk verkoop van credits/tokens buiten het netwerk. Het WIR-systeem hanteert expliciete regels en sancties tegen handel in WIR.[9]
- Transparante prijsregels: WIR gebruikt o.a. prijspariteit (geen slechtere voorwaarden voor WIR-betalers dan CHF-betalers) om vertrouwensverlies door “community is duurder” te vermijden.[9]
Technische mechanismen (ledger & auditability)
Je hebt drie basiskeuzes (met trade-offs):
- Open ledger binnen het ledennetwerk (members-only transparantie). Dit verhoogt controleerbaarheid (“klopt het saldo?”) en maakt systematische fraude lastiger. Veel LETS-implementaties gebruiken platforms zoals Cyclos; daar kunnen leden transacties en eigen saldi volgen, en bestaan zelfs referentiesystemen.[15]
- Gecentraliseerde ledger met sterke audit (klein netwerk, hoge vertrouwensrelatie). Goedkoper en eenvoudiger, maar vereist harde governance: vier-ogenprincipe, audittrail, periodieke onafhankelijke controle.
- Permissioned blockchain (technisch auditbaar, maar privacy/juridische complexiteit). De EDPB waarschuwt dat blockchain-eigenschappen uitdagingen geven met o.a. opslagbeperking en rechten zoals rectificatie en “vergetelheid”; “persoonlijke data on-chain” moet je in principe vermijden of zwaar mitigeren.[16]
Pragmatische ontwerpregel:
Gebruik een ledger die controleerbaar is, maar zet geen persoonsgegevens op een onveranderlijke keten. Onder de AVG is “persoonsgegeven” breed gedefinieerd (ook online identifiers).[17]
Sociale mechanismen (vertrouwen als praktijk)
Vertrouwen groeit door herhaalinteracties en reputatie. Cyclos/LETS-kringen benoemen expliciet het gebruik van referenties/beoordelingen om betrouwbaarheid te vergroten. [18]
Maak reputatie wel “herstelgericht” in plaats van “cancel-gericht”: onderscheid tussen (a) professionele kwaliteit, (b) betrouwbaarheid/afspraak = afspraak, (c) incidenten die via bemiddeling zijn afgehandeld.
Verantwoordelijkheid
Institutioneel: plichten, limieten, sancties, herstel
Verantwoordelijkheid is afdwingbaar gedrag. Concreet:
- Saldo-limieten (negatief én positief). LETS Ermelo beschrijft expliciet negatieve/positieve limieten en royement bij herhaald overschrijden.[19]
- Exit-regels die voorkomen dat iemand “met schuld verdwijnt”. LETS Ermelo vermeldt dat bij geen contact/geen compensatie het negatieve saldo uiteindelijk door de vereniging kan worden afgeboekt om uitschrijving mogelijk te maken—dat is feitelijk een “collectieve buffer”, die je dus ook collectief moet begrenzen (anders socialiseer je structureel verlies).[20]
- Gefaseerde sancties (Ostrom/Schraven-logica): waarschuwingen → tijdelijke handelsbeperking → verplichte herstelroute → royement/uitsluiting.[13]
- Herstelrecht/mediation als standaardroute: laagdrempelige bemiddeling voorkomt escalatie en behoudt relaties. In Nederland wordt mediation door de overheid expliciet gepositioneerd als alternatief voor procederen, mits partijen vrijwillig meewerken. [21]
Voor “community conflict” is buurtbemiddeling leerzaam: het CCV beschrijft het als laagdrempelig, met getrainde onafhankelijke bemiddelaars en aantoonbaar hoge oplossingspercentages, en ziet het als burgerparticipatie. [22]
LETS Ermelo hanteert zelfs een interne bemiddelingsstructuur: als leden er samen niet uitkomen, wijst het bestuur een bemiddelaar aan; het advies is bindend.[23]
Technisch: “nudges” en hard stops
Verantwoordelijkheid borg je door systeemregels die misbruik letterlijk onmogelijk of duur maken:
- Hard stop bij overschrijding negatieve limiet (geen nieuwe uitgaven).
- Waarschuwingen bij “sparen” (te hoog positief) als dat accumulatie/onttrekking aan circulatie betekent.
- Eventueel demurrage of “circulatiefee” op hoge positieve saldi (zie verderop) om oppotten te ontmoedigen.[24]
Sociaal: rolhelderheid
Maak verantwoordelijkheden zichtbaar: wie zijn de bemiddelaars, wie zit in de integriteitscommissie, wie beheert de keys/administratie? In WIR is “onzichtbaar deelnemen” afgeschaft omdat het netwerk op solidariteit berust: iedereen speelt onder dezelfde regels.[9]
Gedeeld eigenaarschap
Institutioneel: kies een rechtsvorm die ownership afdwingt
Voor “leden zijn baas over beheer” is een coöperatie vaak de meest passende NL-rechtsvorm (zeker als ondernemers meedoen), omdat leden samen besluiten nemen in de algemene ledenvergadering en relatief flexibel kunnen toetreden/uittreden. [25]
Alternatief is een vereniging (klassieke ruilkring), vaak eenvoudiger en goedkoper, maar minder geschikt voor grotere economische schaal.
Belangrijk is aansprakelijkheid: in NL kun je bij coöperaties varianten hebben (UA/BA/WA) waarmee ledenaansprakelijkheid wordt uitgesloten of beperkt; dat moet je statutaire route expliciet kiezen. [26]
Als je dit niet scherp regelt, kan “gedeeld eigenaarschap” onbedoeld “gedeelde persoonlijke aansprakelijkheid” worden.
Governance-architectuur (polycentrisch, met checks & balances)
Veiligheid ontstaat wanneer niemand tegelijk (a) geldregels maakt, (b) geldbewegingen uitvoert, en (c) zichzelf controleert.
Een robuuste minimumset:
- ALV / ledenraad als hoogste orgaan (one member–one vote als basis; statuten kunnen stemrecht differentiëren, maar dat vraagt extra legitimiteitsargumenten).[27]
- Bestuur/uitvoerende kring met mandaat, maar gebonden aan beleidskaders en begroting.
- Toezicht/auditcommissie (intern of extern).
- Integriteitsfunctie (Wwft/fraude) en privacyfunctie (AVG), ten minste als rol/portefeuille. De AVG is expliciet van toepassing op organisaties die persoonsgegevens verwerken; de AP benadrukt dat rechtmatige verwerking een AVG-grondslag vereist.[28]
Technisch: eigendom over data & infrastructuur
“Eigen baas” is ook: wie bezit de database en de sleutels? Gebruik bij voorkeur:
- Open standaarden/exportmogelijkheden (zodat leden kunnen migreren).
- Heldere sleutelbeheer-procedures (multi-signature of “twee sleuteldragers + noodprocedure” bij centrale wallets).
- Softwarekeuze met bewezen community-implementaties. Cyclos positioneert zich expliciet als payment software voor o.a. barters/community currencies en wordt breed ingezet; bovendien biedt Cyclos een “communities”-dienst voor sociale valuta.[29]
Geldontwerp zonder schuld-centrisme
In Nederland (en breder) is de dominante geldlogica sterk verbonden met schuld (leningen) en instabiliteitsrisico’s; de WRR beschrijft expliciet hoe geld en schuld samenhangen en waarom schuldgroei politieke en maatschappelijke risico’s kent.[11]
Een community-systeem kan dit niet “wegwensen”, maar wél zo ontwerpen dat geld vooral ruilmiddel is en niet een mechanisme om structureel rente- en schuldrelaties te produceren.
Hier zijn vier modellen die in de praktijk het vaakst werken, met waarborgen tegen oppotten/speculatie.
Vergelijking van monetaire modellen
| Model | Hoe ontstaat “geld” | Hoe vermijdt het schuld-centrisme | Sterktes | Kwetsbaarheden | Bewezen praktijkvoorbeelden |
|---|---|---|---|---|---|
| Mutual credit (LETS-achtig) | Boekhoudkundig: bij transactie gaat koper negatief, verkoper positief; som van alle saldi blijft (in theorie) nul.[30] | Nul rente; limieten; schuld is wederkerige verplichting t.o.v. netwerk, niet t.o.v. bank; geld verdwijnt bij “netto terug naar nul”.[31] | Liquidity zonder euro; stimuleert lokale ruil; relatief goedkoop te draaien met software.[32] | Commons-probleem: “over-issuance” en weglopen met negatief saldo kan geloofwaardigheid breken; vereist strenge ontwerpprincipes, monitoring en sancties.[12] | LETS-kringen NL; regels over limieten/royement/bemiddeling zichtbaar in reglementen. [33] |
| B2B mutual credit / trade credit circuit (Sardex/WIR-achtig) | Creditlijnen per bedrijf; transacties in unit of account met centrale ledger; vaak 1:1 prijsanker met nationale valuta, maar niet-converteerbaar.[34] | Nul rente; niet-converteerbaarheid remt speculatie; focus op omzet, leveranciersnetwerk en lokale besteding.[35] | Sterk voor MKB-liquiditeit; governance kan professionaliseren; bewezen schaalbaarheid.[36] | Vereist sterke selectie van deelnemers en actieve “makelaarsrol” om matching te onderhouden; risico op dominantie door grote spelers als governance zwak is.[37] | Sardex: 1 SRD ≈ 1 EUR, niet inwisselbaar; vertrouwen als kern. [38] WIR: regels rond solidariteit, zichtbaarheid, anti-handel.[39] |
| Asset-backed voucher / “community-cadeaukaart” | Euro-inleg → tegoed; meestal alleen binnen beperkt netwerk besteedbaar; juridisch kan dit richting e-geld gaan afhankelijk van opzet.[40] | Vermijdt schuld door 100% dekking (geen krediet); geen rente; kan circulatie stimuleren via inruilbonus of bestedingsregels. | Heel intuïtief voor gebruikers; makkelijk te prijzen/boeken; laag default-risico. | Regulatoire gevoeligheid: e-geld kan vergunning/vrijstelling vereisen; bij ‘beperkt netwerk’ kan meldplicht gelden bij > €1 mln transactievolume/12m; Wwft/KYC-triggers kunnen ontstaan.[41] | Cadeaukaart-/beperkt-netwerklogica in PSD2/Wft met meldplicht DNB vanaf drempel.[42] |
| Demurrage / “roestend geld” (circulatieprikkel) | Uitgifte van lokale units (vaak voucher- of saldo-vorm) met periodieke waardedaling/fee om oppotten te ontmoedigen. [24] | Verplaatst prikkel van sparen naar besteden; maakt geld expliciet een ruilmiddel i.p.v. winstobject; kan systeemkosten dekken via demurrage-inkomsten. [24] | Sterk tegen hoarding; kan lokale multiplier verhogen als aanbodnetwerk breed is. | Acceptatie kan dalen als bestedingsopties te smal zijn; ontwerp moet “motor” hebben (voldoende plekken om uit te geven, soms belastingacceptatie of sterke community-binding). [43] | Wörgl (historisch) en Chiemgauer (hedendaags regiogeld) worden vaak als demurrage-cases besproken. [44] |
Wat werkt doorgaans het “veiligst en goedkoopst” — onder realistische aannames?
Als je “veilig & goedkoop” definieert als: laag technisch risico, lage exploitatiekosten, hoge sociale stabiliteit, en beperkte regulatoire zwaarte, dan komt in de praktijk vaak een LETS/mutual-credit basis met goede governance als beste uit de bus voor een lokale community (zeker als je start met vooral burgers en beperkte volumes). Dit is ook precies het type systeem dat in de literatuur als “pure accounting system” wordt geduid (geld als boekhouding) en waarvan stabiliteit afhangt van ontwerpprincipes en sociaal kapitaal. [45]
Als je echter veel ondernemers en grotere volumes wilt, wordt een Sardex/WIR-achtig B2B circuit vaak robuuster—maar dan moet je de “makelaarsfunctie” en selectie serieus nemen (operationele kosten verschuiven van IT naar netwerkontwikkeling). [46]
En als je per se wilt dat mensen euro’s kunnen inleggen en later weer (deels) kunnen terughalen, schuift je ontwerp richting voucher/e-geld en dus richting Wft/Wwft- en PSD2-randvoorwaarden. DNB is daar helder over: wie in Nederland elektronisch geld wil uitgeven heeft een vergunning nodig of moet uitgezonderd/vrijgesteld zijn. [47]
Safeguards tegen oppotten en speculatie
Een community-systeem dat “niet schuld- en speculatiegedreven” wil zijn, moet expliciet kiezen voor minstens drie remmen:
- Niet-converteerbaarheid of beperkte conversie
Sardex stelt expliciet dat credits niet om te zetten zijn in euro of krediettitels; dat maakt “exit” minder aantrekkelijk en houdt waarde binnen het circuit. [48] - Anti-handelregels
WIR verbiedt kopen/verkopen van WIR en sanctioneert overtredingen; dit is een harde keuze tegen marktvorming rond de munt zelf. [9] - Circulatieprikkels (optioneel, maar krachtig)
Demurrage wordt in Nederlandse beschouwing van lokale geldsystemen expliciet genoemd als prikkel tegen oppotten en als manier om individuele prikkels te alignen met community-belang. [24]
Governance, wetgeving en operatie: implementeren zonder juridische blindheid
Een parallel/community betaalsysteem dat “leden baas” wil houden, moet tegelijk voorkomen dat het onbedoeld een (on)vergunde betaaldienst, e-geldinstelling of cryptoactivadienstverlener wordt. De juiste route hangt af van ontwerpkeuzes.
Juridische positionering: drie routes
Route A: Mutual credit als ledenboekhouding (meestal lichtst)
Je beheert een intern rekeningstelsel (units) binnen een vereniging/coöperatie, zonder euro-inleg/uitgifte van “euro-tegoed”. Je zit dichter bij ruilkringlogica dan bij e-geld. LETS-kringen gebruiken dit al decennia. [49]
Let wel op: fiscale realiteit blijft. Bij ruilen moet btw worden berekend over de waarde van de ontvangen prestatie (voor ondernemers). [50]
Route B: Beperkt-netwerk betaalinstrument (middelzwaar, maar soms werkbaar)
Als je een instrument hebt dat alleen binnen een beperkt netwerk of beperkt assortiment werkt, kan het onder een uitzondering vallen. DNB beschrijft dat bepaalde diensten niet kwalificeren als betaaldiensten (Wft 1:5a), maar koppelt dit aan meldplichten; bij beperkte netwerken geldt melding wanneer het transactievolume in de afgelopen 12 maanden > €1 miljoen was. [51]
De EBA-richtsnoeren (NL-vertaling beschikbaar) benadrukken o.a. dat je niet “stiekem” meerdere netwerken mag stapelen onder één uitzonderingsclaim; technische beperkingen moeten reëel zijn. [52]
Route C: Crypto-asset route (MiCAR, zwaarst/instabielst voor community-doelen)
Als je echt “crypto-asset” aanbiedt (handelbaar, wallets, custodian-rollen), kom je snel in MiCAR/AFM-vergunninglogica. AFM communiceert dat vanaf 30 december 2024 een vergunning/notificatie nodig kan zijn; voor eerdere DNB-registraties gold in NL een overgang tot 30 juni 2025. [53]
Voor veel community-projecten is dit disproportioneel zwaar en vergroot het juist machtconcentratie (compliance-specialisten, kapitaaleisen) ten opzichte van gedeeld eigenaarschap.
Privacy en data: transparant zonder de AVG te saboteren
Veel community-systemen willen “open boeken”. Maar open boekhouding ≠ open persoonsgegevens.
- Persoonsgegevens zijn breed (ook identifiers). [54]
- De AP licht het recht op gegevenswissing (“vergetelheid”) toe; dit botst vaak met “onwijzigbare” logboeken als je daar persoonsgegevens in zet. [55]
- De EDPB benadrukt dat blockchain-architecturen specifieke GDPR-uitdagingen veroorzaken en dat het opslaan van persoonsgegevens op een blockchain als algemene regel vermeden moet worden als het botst met beginselen; DPIA en privacy by design zijn cruciaal. [16]
Praktisch patroon dat werkt: pseudoniemen in de ledger, identiteit in een apart (beveiligd) ledenregister, toegang rolgebaseerd, en een helder beleid voor dataretentie en inzage.
AML/KYC: “KYC-lite” met harde grenzen
Je hoeft geen bank te spelen, maar je moet wél weten wanneer je wettelijk in de “poortwachterszone” komt.
- De Wwft is bedoeld om witwassen/terrorismefinanciering te voorkomen en geldt voor meldingsplichtige instellingen. [10]
- Voor elektronisch geld kunnen identificatie/verificatieverplichtingen gelden; DNB noemt bij cadeaukaarten (die e-geld kunnen zijn) concrete drempels waarbij identificatie verplicht is. [56]
- Elektronischgeldinstellingen moeten ongebruikelijke transacties melden bij FIU; FIU-NL beschrijft deze meldplicht onder de Wwft. [57]
Voor community-opzet is de vuistregel: minimaliseer fiat ↔ community conversion en houd je systeem “closed loop”, zodat je minder snel in zware poortwachtersverplichtingen belandt.
Monitoring, evolutie en risicobeheersing
Een waardesamenleving vraagt onderhoud: meten, evalueren, bijsturen. Complementaire valuta-onderzoek benadrukt dat geloofwaardigheid en legitimiteit mede afhangen van impactmeting en evaluatiekaders; er is historisch relatief weinig gestandaardiseerde impactevaluatie, en er worden frameworks voorgesteld (impact matrix, theory of change). [58]
Meten wat ertoe doet
Kies een beperkte set kernindicatoren, gekoppeld aan doelen:
Economisch (ruilfunctie): transactievolume, omloopsnelheid (velocity), aantal actieve leden, spreiding (concentratie van positieve saldi), default-incidenten, gemiddelde tijd om terug naar nul te bewegen (mutual credit). [59]
Sociaal (waardesamenleving): aantal bemiddelingen en oplossingspercentage, deelname aan community-activiteiten, groei van diversiteit in vraag/aanbod, ervaren vertrouwen (periodieke survey). Conflictoplossing kan je deels spiegelen aan buurtbemiddeling-ervaringen (hoog oplossingspercentage, vroege interventie). [22]
Governance: opkomst bij ALV, aantal voorstellen vanuit leden, doorlooptijd besluitvorming, auditbevindingen.
Audits, sunset clauses en upgrade paths
- Kwartaalreviews: limieten, uitzonderingen, incidenten.
- Jaarlijkse onafhankelijke audit (financieel + governance + privacy/security).
- Sunset clause op regels: elke zware maatregel (bijv. demurrage, nieuwe KYC-eis) vervalt automatisch tenzij herbevestigd.
- Upgrade path: start met simple ledger (bijv. Cyclos of database), definieer migratiepad en data-export vanaf dag 1. [60]
Kernrisico’s en mitigatie
Free-riding en “weglopen met negatief saldo” → mitigatie: saldo-limieten, staged sanctions, exit-voorwaarden, herstelroute, en (klein) garantiefonds met plafond. LETS Ermelo laat zowel limieten als royement en afboekregels zien. [61]
Machtconcentratie in bestuur of tech-beheer → mitigatie: gescheiden rollen (beheer vs toezicht), transparante logs, one-member-one-vote als basis, rotatie en term limits, onafhankelijke auditcommissie. [62]
Privacy-incidenten → mitigatie: privacy by design, DPIA, minimal data, off-chain identity, duidelijke retentie. [4]
Regulatoire escalatie (Wft/Wwft/MiCAR) → mitigatie: closed loop ontwerp, beperkte conversie, toetsing “beperkt netwerk” en meldplichten, juridisch vooroverleg waar nodig. [63]
Praktische roadmap, rollen, checklist
Governance-modellen vergeleken
| Model | Past bij “leden baas”? | Sterktes | Zwaktes / aandacht | Wanneer kiezen |
|---|---|---|---|---|
| Vereniging (ruilkring) | Ja, klassiek ledenmodel | Simpel te starten; sociaal netwerk centraal; past bij LETS-praktijk. [64] | Minder geschikt voor grotere economische schaal; governance kan leunen op vrijwilligers; soms onduidelijke aansprakelijkheid/continuïteit. | Pilot, buurt-/wijkniveau, vooral burgers |
| Coöperatie (evt. UA) | Ja, sterk bij gedeeld economisch belang | Flexibele in/uit; leden besluiten in ALV; geschikt voor ondernemersnetwerk. [25] | Aansprakelijkheid moet goed statutaire gekozen worden (UA/BA/WA); vraagt notariële oprichting en serieuze governance. [26] | Grotere schaal, mix burgers/ondernemers, “community wealth building” |
| Stichting + coöperatie (dual structure) | Indirect; ownership via coöperatie | Stichting borgt missie/waarden (brand, fondsen), coöperatie runt transacties | Complexer, risico op “twee kapiteins”; vereist strakke rollen | Als je grote missie-/subsidiecomponent hebt (sociale doelen) |
| DAO-achtig (on-chain governance) | Theoretisch, maar vaak schijn | Transparantie van stemmingen | Privacy/AVG-problemen en machtconcentratie via tokens regelmatig; MiCAR- en custody-risico’s kunnen stijgen. [65] | Alleen als je expliciet crypto-regime en expertise accepteert |
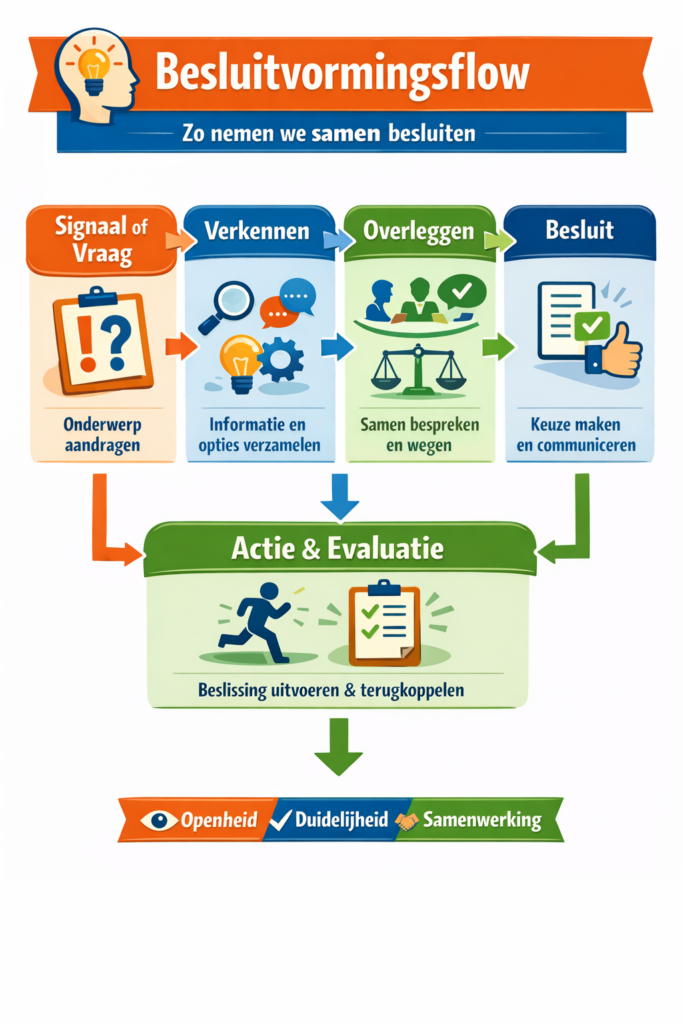
Besluitvormingsflow
Faseringsplan
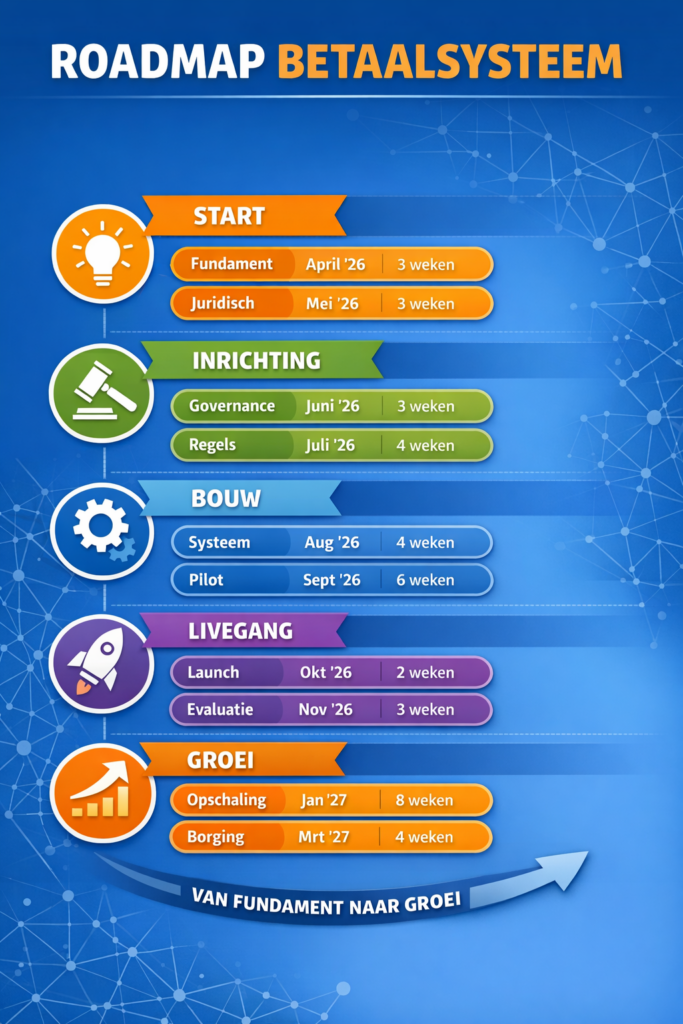
Rollen en resource-typen
Zonder budget te noemen (wel “soorten inzet”) heb je minimaal nodig:
- Governance: voorzitter/secretaris (vereniging) of bestuur (coöperatie), plus onafhankelijke auditrol. [25]
- Operationeel: community manager / netwerkbouwer (zeker bij B2B circuits; Sardex-analyses benadrukken de noodzaak van actief “bij elkaar brengen” van markt/relaties). [37]
- Integriteit & compliance: Wwft-risico-inschatting (proportioneel), incidentproces, contactpunt meldingen. [66]
- Privacy & security: AVG-basis, DPIA waar nodig, dataminimalisatie. [67]
- Techniek: beheer ledger/platform, data-export, back-up, toegangsbeheer. Cyclos is een veelgebruikt platform voor dit type netwerken. [68]
Launch-checklist
Zet live pas als je onderstaande “minimum viable governance” hebt:
- Reglement met: lidmaatschap, limieten, exit/royement, bemiddeling, anti-speculatie, audit. (LETS Ermelo is een concreet NL-voorbeeld van deze categorie regels.)
- Ledger met audittrail + export (vendor lock-in vermijden).[70]
- Privacy-basics: dataminimalisatie, rechtenproces (inzage/wissing waar mogelijk), geen persoonsgegevens “on-chain”. [71]
- Fiscale spelregels voor ondernemers: ruilen/tegenprestatie blijft belastbaar (btw over waarde). [72]
- DNB/PSD2 check: als je in de buurt komt van “beperkt netwerk” betaalinstrumenten en volumes, check meldplichten (o.a. €1 mln/12m). [73]
Slotgedachte voor een reactie aan Jasper
Een antwoord op de vraag van Jasper is, dat “het veiligste en goedkoopste” niet één technologie is, maar een drieslag:
(1) een ruilmechanisme dat speculatie remt (mutual credit of gesloten-loop),
(2) governance die macht spreidt en herstel organiseert, en
(3) een waardecultuur waarin menselijkheid niet “nice to have” is maar in regels, limieten en conflictresolutie is ingebakken (zoals ruilkringen en succesvolle circuits aantoonbaar doen). [74]
Uitgebreide bronnenlijst met duiding
[1] [12] [13] [45]
URL: https://www.ijccr.net/article/download/9061/8811/25035
- Auteur/organisatie: International Journal of Community Currency Research (IJCCR)
- Omschrijving: Wetenschappelijk artikel over community currencies en hun economische en sociale impact.
- Relevantie: Onderbouwt dat alternatieve geldsystemen functioneren binnen sociale structuren en vertrouwen vereisen.
[2] [6] [30] [31] [34] [35] [36] [46] [59] [74]
URL: https://beyondmoney.net/wp-content/uploads/2025/01/lse-sardex-paper-ijccr.pdf
- Auteur/organisatie: London School of Economics / Sardex / IJCCR
- Omschrijving: Analyse van het Sardex-systeem (mutual credit netwerk in Italië).
- Relevantie: Concreet voorbeeld van geld zonder rente en zonder traditionele schulddynamiek; sterk in governance en vertrouwen.
[3] [40] [41] [47]
- Auteur/organisatie: De Nederlandsche Bank (DNB)
- Omschrijving: Regelgeving rond elektronisch geld en vergunningen.
- Relevantie: Juridisch kader voor digitale geldsystemen; begrenst wat wel/niet toegestaan is.
[4] [16] [65] [67] [71]
URL: https://www.edpb.europa.eu/system/files/2025-04/edpb_guidelines_202502_blockchain_en.pdf
- Auteur/organisatie: European Data Protection Board (EDPB)
- Omschrijving: Richtlijnen over blockchain en privacy (AVG).
- Relevantie: Belangrijk voor balans tussen transparantie en privacy binnen vertrouwen-systemen.
[5] [9] [39]
URL: https://www.wir.ch/de/beratung-service/fuer-geschaeftskunden/wir-system-verstehen
- Auteur/organisatie: WIR Bank (Zwitserland)
- Omschrijving: Uitleg van het WIR-systeem (coöperatief geldsysteem sinds 1934).
- Relevantie: Praktisch bewijs dat rentevrije/alternatieve systemen duurzaam kunnen functioneren.
[7] [49]
- Auteur/organisatie: LETS Delft
- Omschrijving: Lokaal ruilsysteem (Local Exchange Trading System).
- Relevantie: Voorbeeld van gemeenschapsgedreven economie gebaseerd op vertrouwen.
[8]
URL: https://www.frontiersin.org/journals/blockchain/articles/10.3389/fbloc.2021.730122/full
- Auteur/organisatie: Frontiers in Blockchain (wetenschappelijk tijdschrift)
- Omschrijving: Onderzoek naar governance en blockchain-systemen.
- Relevantie: Toont dat technologie alleen niet voldoende is zonder governance.
[10] [66]
- Auteur/organisatie: Rijksoverheid
- Omschrijving: Uitleg Wet ter voorkoming van witwassen en terrorismefinanciering (WWFT).
- Relevantie: Grenzen aan anonimiteit en verantwoordelijkheid binnen systemen.
[11]
URL: https://www.tweedekamer.nl/downloads/document?id=2019D24570
- Auteur/organisatie: Tweede Kamer der Staten-Generaal
- Omschrijving: Beleidsdocument over financiële systemen en toezicht.
- Relevantie: Politiek kader waarbinnen alternatieve systemen opereren.
[14] [19] [20] [23] [33] [61] [64] [69]
URL: https://letsermelo.nl/wp-content/uploads/2025/11/Huishoudelijk-Reglement-2024.pdf
- Auteur/organisatie: LETS Ermelo
- Omschrijving: Huishoudelijk reglement van een ruilsysteem.
- Relevantie: Praktische invulling van vertrouwen, regels en sancties.
[15] [18] [32]
URL: https://www.letsdrachten.nl/handleiding-cyclos/
- Auteur/organisatie: LETS Drachten / Cyclos
- Omschrijving: Handleiding voor gebruik van Cyclos (community currency software).
- Relevantie: Technische implementatie van gedeeld eigenaarschap.
[17] [54]
URL: https://eur-lex.europa.eu/eli/reg/2016/679/oj?locale=nl
- Auteur/organisatie: Europese Unie (AVG/GDPR)
- Omschrijving: Privacywetgeving binnen EU.
- Relevantie: Bescherming van persoonsgegevens binnen transparante systemen.
[21]
- Auteur/organisatie: Rijksoverheid
- Omschrijving: Informatie over mediation.
- Relevantie: Alternatieve conflictoplossing binnen gemeenschappen.
[22]
URL: https://hetccv.nl/app/uploads/2024/03/Handboek_Buurtbemiddeling_CCV_2024.pdf
- Auteur/organisatie: Centrum voor Criminaliteitspreventie en Veiligheid (CCV)
- Omschrijving: Handboek buurtbemiddeling.
- Relevantie: Praktische invulling van sociale verantwoordelijkheid.
[24] [37] [43]
- Auteur/organisatie: Open Research Amsterdam
- Omschrijving: Studie naar circulatie van lokaal geld.
- Relevantie: Onderbouwt belang van geldcirculatie i.p.v. oppotten.
[25]
URL: https://www.kvk.nl/starten/de-cooperatie/
- Auteur/organisatie: Kamer van Koophandel
- Omschrijving: Uitleg rechtsvorm coöperatie.
- Relevantie: Basis voor gedeeld eigenaarschap.
[26]
- Auteur/organisatie: Coöperatie.nl
- Omschrijving: Aansprakelijkheid binnen coöperaties.
- Relevantie: Juridische bescherming van deelnemers.
[27] [62]
URL: https://ondernemersplein.overheid.nl/bedrijfsvoering/rechtsvormen-en-organisatie/de-cooperatie/
- Auteur/organisatie: Ondernemersplein (overheid)
- Omschrijving: Overzicht coöperatieve rechtsvorm.
- Relevantie: Governance en structuur.
[28]
URL: https://www.autoriteitpersoonsgegevens.nl/themas/basis-avg/avg-algemeen/de-avg-in-het-kort
- Auteur/organisatie: Autoriteit Persoonsgegevens
- Omschrijving: Samenvatting AVG.
- Relevantie: Privacy binnen vertrouwenstructuren.
[29] [68]
- Auteur/organisatie: Cyclos
- Omschrijving: Software voor community currencies.
- Relevantie: Praktische infrastructuur voor alternatieve systemen.
[38] [48]
URL: https://www.sardexpay.net/knowledge-base-web/la-valuta-del-circuito-il-credito-sardex/
- Auteur/organisatie: Sardex
- Omschrijving: Uitleg van Sardex kredietsysteem.
- Relevantie: Werking van geld zonder rente en traditionele schuld.
[42] [51] [63] [73]
- Auteur/organisatie: DNB
- Omschrijving: Wanneer geen vergunning nodig is.
- Relevantie: Ruimte voor parallelle systemen.
[44]
URL: https://nl.wikipedia.org/wiki/W%C3%B6rgler_krimpgeld
- Auteur/organisatie: Wikipedia (historisch geval Wörgl)
- Omschrijving: Beschrijving van krimpgeld-experiment.
- Relevantie: Voorbeeld van geldcirculatie zonder oppotten.
[50] [72]
- Auteur/organisatie: Belastingdienst
- Omschrijving: BTW bij ruiltransacties.
- Relevantie: Fiscale realiteit van alternatieve economie.
[52]
- Auteur/organisatie: European Banking Authority (EBA)
- Omschrijving: Richtlijnen beperkte netwerken (PSD2).
- Relevantie: Juridische ruimte voor gesloten systemen.
[53]
URL: https://www.afm.nl/nl-nl/sector/actueel/2024/december/sb-start-micar
- Auteur/organisatie: Autoriteit Financiële Markten (AFM)
- Omschrijving: MiCAR regelgeving crypto.
- Relevantie: Regulering van digitale valuta.
[55]
- Auteur/organisatie: Autoriteit Persoonsgegevens
- Omschrijving: Recht op gegevensverwijdering.
- Relevantie: Balans transparantie vs privacy.
[56]
- Auteur/organisatie: DNB
- Omschrijving: Identificatieplicht bij geldsystemen.
- Relevantie: Verantwoordelijkheid en controle.
[57]
URL: https://www.fiu-nederland.nl/reporting_group/elektronischgeldinstellingen/
- Auteur/organisatie: FIU Nederland
- Omschrijving: Meldplicht ongebruikelijke transacties.
- Relevantie: Integriteit en toezicht.
[58]
URL: https://repub.eur.nl/pub/78673/ijccr_place.pdf
- Auteur/organisatie: Erasmus Universiteit Rotterdam
- Omschrijving: Onderzoek naar lokale valuta en plaatsgebonden economie.
- Relevantie: Versterking lokale netwerken.
[60] [70]
URL: https://www.cyclos.org/products/
- Auteur/organisatie: Cyclos
- Omschrijving: Overzicht functionaliteiten platform.
- Relevantie: Technische implementatie governance en transacties.
Slotopmerking
Deze bronnen onderbouwen gezamenlijk drie cruciale lagen uit jouw longread:
- Sociaal: vertrouwen en gemeenschap (LETS, Sardex, WIR)
- Juridisch: AVG, WWFT, DNB, PSD2
- Technisch: Cyclos, blockchain governance
Samen bevestigen ze de kernstelling:
een werkend betalingssysteem ontstaat niet uit technologie, maar uit georganiseerde waarden.
Laat een reactie achter